Т-Банк — Кредит на образование (1246)

  • Автор темы Автор темы admin
  • Дата начала Дата начала

admin

Anabolic Gontarski
Команда форума
Администрация
Доверенный
Новичок

c752f34d8ab.jpg

Erid: CQH36pWzJqM5zA4zgVQ1sLCU9afbiPYLhx6zB5k8zDqSWN

🎓

Как я оплатил учебу через Т-Банк: кредит на образование с господдержкой, который реально работает

Когда дочь поступила в вуз на платное, сразу встал вопрос — где взять деньги на обучение. Накопления были, но выкладывать сразу за весь год как-то не хотелось, да и хотелось оставить подушку безопасности. Знакомая посоветовала посмотреть в сторону образовательного кредита, и я наткнулся на программу с господдержкой от Т-Банка. Сначала отнесся скептически, потому что слово "кредит" обычно ассоциируется с переплатами и геморроем, но когда разобрался в деталях, понял, что это вполне адекватный вариант.

Что это за программа и зачем она вообще нужна

Суть в том, что государство частично компенсирует банку проценты, поэтому ставка получается всего 3% годовых. Это реально копейки по сравнению с обычными потребительскими кредитами, где ставки под 20% и выше. Я сначала не поверил, думал какой-то подвох, но нет — это официальная государственная программа, которая работает уже несколько лет. Главное условие — кредит можно взять только на оплату обучения в вузе, и деньги идут напрямую в учебное заведение, а не на карту. То есть ты не можешь взять якобы на учебу, а потом потратить на машину или ремонт. Мне это даже понравилось, потому что дисциплинирует и не дает соблазна потратить деньги не по назначению.

Еще один важный момент — льготный период. Пока ребенок учится и еще девять месяцев после окончания, платишь только проценты с использованной суммы, а основной долг можно вообще не трогать. Это существенно снижает финансовую нагрузку, потому что в месяц выходит совсем небольшая сумма. У меня, например, при кредите на год обучения платеж в льготный период получился меньше пяти тысяч. При этом можно взять деньги как на один семестр, так и сразу на весь период обучения — тут уж как удобнее. Я решил брать помесячно, чтобы переплата была минимальной, хотя многие берут сразу на несколько лет вперед, чтобы не париться каждый год с новыми заявками.

Когда я изучал условия потребительского кредита в т банке, то понял, что вариант с господдержкой намного выгоднее обычных предложений. Разница в переплате получается в разы меньше, особенно если учесть длительный срок кредитования. Мне этот момент показался принципиальным, потому что за четыре года обучения набегает приличная сумма, и экономия на процентах ощутимая.

Как я оформлял и с чем столкнулся

Решение принял быстро, потому что до оплаты оставалось дней десять. Зашел на сайт Т-Банка, нашел раздел с образовательным кредитом и заполнил заявку. Там стандартные вопросы — паспортные данные, доход, место работы. У меня уже была карта Т-Банка, поэтому часть данных подтянулась автоматически. Заявку рассмотрели буквально за пять минут, пришло одобрение с суммой и условиями. Никаких звонков, проверок и прочей волокиты не было, все очень быстро и понятно.

Дальше началось самое интересное. Нужно было заключить договор с вузом и загрузить его копию в личный кабинет. Я сначала думал, что это какая-то формальность, но банк реально проверяет, совпадают ли данные в договоре с вузом и параметры одобренного кредита. У меня, кстати, был небольшой затык — в договоре стояла одна сумма, а я по ошибке указал в заявке чуть другую. Пришлось переделывать договор в университете, но это решилось за день. Главное — внимательно проверять все цифры до подачи заявки, чтобы потом не было проблем.

После того как загрузил договор, мне предложили подписать кредитный договор. Поскольку я уже был клиентом банка, все сделал онлайн через приложение, даже в офис ехать не пришлось. Это, кстати, очень удобно, потому что сэкономил кучу времени. Для тех, кто не клиент, банк предлагает курьерскую доставку документов, но я этим не пользовался, не могу сказать, как оно работает. Еще один нюанс — если кредит оформляется на несовершеннолетнего (ему нет 18), то нужно письменное согласие законного представителя, но у меня дочери уже было 18, так что этот момент обошел стороной.

Последний этап — загрузил счет на оплату обучения из вуза, и т банк оплатил по номеру договора кредит напрямую в университет. Деньги пришли на следующий день, мне на почту прислали подтверждение оплаты. Вся процедура от подачи заявки до зачисления денег в вуз заняла меньше недели, хотя я думал, что будет дольше. В целом процесс оказался проще, чем я ожидал, хотя первый раз немного нервничал.

Что по деньгам и выплатам

Сейчас прошло уже полгода с момента оформления, и я плачу только проценты. Как я уже говорил, сумма небольшая, ее вообще не чувствуешь в бюджете. Основной долг начну гасить, когда закончится льготный период, но пока это не актуально. В приложении Т-Банка все очень наглядно показано — сколько осталось платить, когда следующий платеж, какая общая сумма долга. Можно настроить автоплатеж, чтобы не забыть вовремя внести деньги, я так и сделал. Платежи списываются автоматически с карты, никаких заморочек.

Еще удобно, что если появятся свободные деньги, можно досрочно погасить часть кредита или весь сразу без комиссий и штрафов. Я пока не пользовался этой возможностью, но знаю, что она есть, и это успокаивает. Вообще, весь процесс общения с банком построен так, что ты чувствуешь себя спокойно — нет никакого давления, звонков с требованиями, все прозрачно и понятно. Для меня это было важно, потому что раньше брал кредит в другом банке, и там была совсем другая история с постоянными СМС и звонками.

На что обратить внимание, если будете брать

Во-первых, эта программа именно для оплаты обучения в вузе, для курсов или дополнительного образования не подойдет. Нужен официальный договор с учебным заведением, которое имеет аккредитацию. Во-вторых, оформить можно т банк кредит на образование с господдержкой только на себя или на ребенка, но не на других родственников. В-третьих, есть ограничения по возрасту заемщика — кредит дают с 14 лет, но до 18 нужно согласие родителей.

Еще момент по срокам — кредит можно взять на период от одного года до десяти лет. Я выбрал короткий срок, потому что хочу побыстрее закрыть, но если финансы не позволяют, можно растянуть на больший период, платежи будут меньше. Правда, и переплата тогда вырастет, хотя при ставке 3% это все равно не критично. Просто нужно прикинуть свои возможности и выбрать комфортный вариант.

Также стоит учитывать, что банк все-таки проверяет кредитную историю и платежеспособность. Если есть просрочки или долги, могут отказать. У меня история чистая, проблем не было, но об этом нужно помнить. И да, нужен официальный доход, справку с работы могут попросить, хотя у меня обошлось без этого — видимо, данные по зарплатной карте были достаточными.

Стоит ли вообще связываться?

Если коротко — да, если нет возможности сразу оплатить обучение или не хочется выкладывать всю сумму единовременно. Я раньше скептически относился к любым кредитам, но в этом случае условия реально адекватные, и переплата минимальная. Главное — ответственно подходить к выплатам и не забывать вносить деньги вовремя, тогда проблем не будет. Мне этот вариант подошел идеально, потому что позволил сохранить финансовую подушку и при этом оплатить дочери учебу в нормальном вузе.

Ещё один плюс — не нужны поручители и залог, в отличие от многих других программ. Это существенно упрощает процесс, потому что не надо никого просить стать поручителем и объяснять, зачем тебе деньги. Просто подаешь заявку, получаешь одобрение и оформляешь кредит. Для тех, кто ценит свое время и не любит бюрократию, это отличный вариант.

В общем, если стоит выбор — брать или не брать образовательный кредит в т-банке, я бы рекомендовал хотя бы посмотреть условия и прикинуть цифры. Может оказаться, что это выгоднее, чем тратить свои накопления или занимать у знакомых. У меня опыт получился положительный, никаких подводных камней не обнаружил, все работает так, как обещали. Главное — внимательно читать договор и понимать, на что подписываешься, тогда точно не будет неприятных сюрпризов.


Последнее редактирование:
Очень полезный разбор, спасибо. Я как раз сейчас рассматриваю такой вариант для сына. Про 3% сначала тоже думал, что подвох, но уже второй раз встречаю подтверждение, что программа реально работает. Единственное — немного переживаю за момент, когда начнется погашение основного долга.
 
У меня знакомые брали такой кредит, и в целом всё прошло нормально, но не так гладко, как в статье. Были задержки с документами от вуза, из-за этого оформление затянулось. Так что, видимо, многое зависит не только от банка, но и от самого учебного заведения. Но по условиям — да, это один из самых адекватных вариантов сейчас.
 
Сначала относился к идее кредита на учебу резко негативно, но после таких историй начинаю менять мнение. Если ставка реально 3% и есть льготный период, это уже совсем другой разговор. Плюс удобно, что деньги сразу идут в вуз — меньше соблазнов. Думаю, как вариант — вполне разумное решение, если всё грамотно рассчитать.
 

Образовательный кредит Т-Банка с господдержкой под 3% на обучение в вузе​

Если я поступаю в хороший вуз, но не прохожу на бюджет, для меня главный вопрос — как оплатить обучение так, чтобы не создавать семье огромную финансовую нагрузку сразу.

Обычный потребительский кредит для такой задачи мне кажется не самым удачным вариантом: ставка значительно выше, основной долг нужно начинать погашать практически сразу, а срок обучения может составлять несколько лет.

Поэтому я обратил внимание на образовательный кредит с господдержкой от Т-Банка.

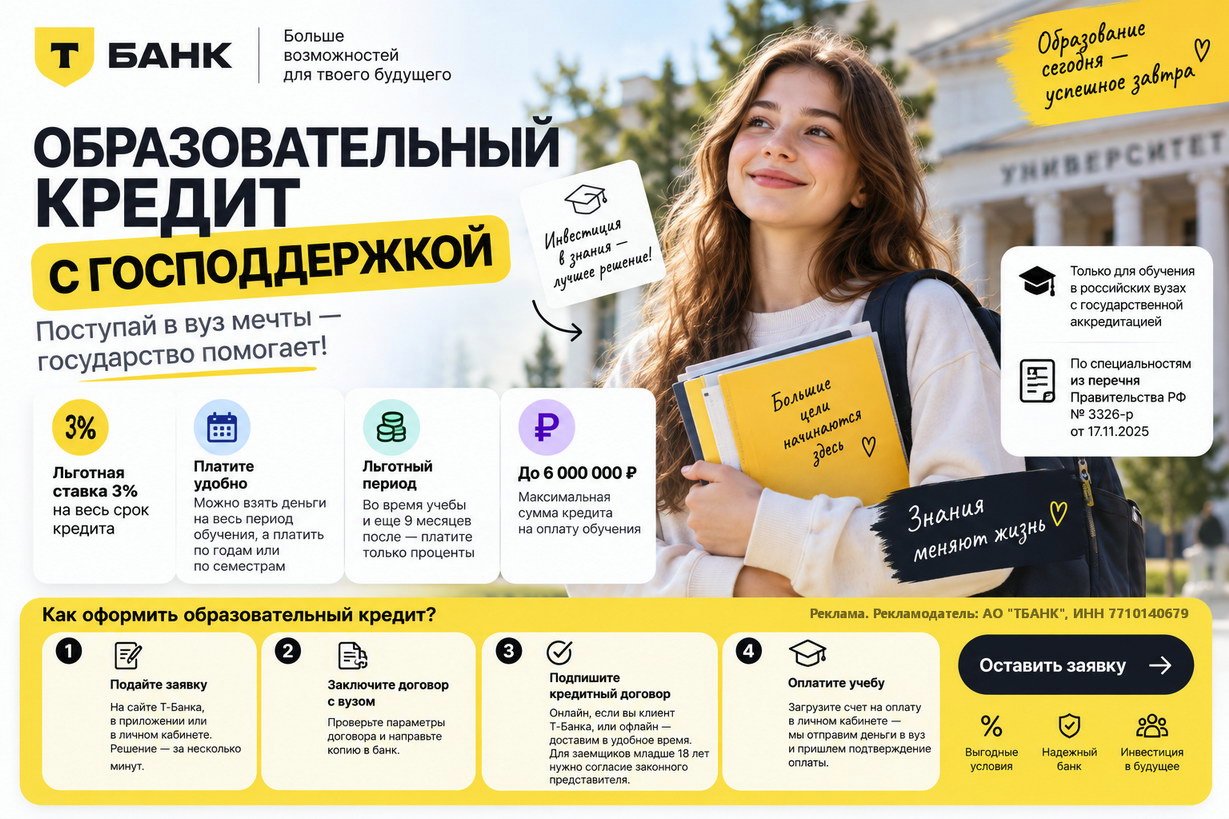
Это специальная государственная программа, по которой студент может оплатить обучение в российском вузе по льготной ставке 3% годовых. Основную часть процентов банку компенсирует государство, поэтому ставка для заемщика остается низкой на весь срок кредита.

Для меня особенно важно, что во время учебы не требуется сразу погашать основной долг. Пока студент получает образование и еще девять месяцев после окончания вуза действует льготный период.


Ставка 3% действует на весь срок​

Это главное отличие образовательного кредита от обычного кредита наличными.

Т-Банк сейчас указывает:

процентная ставка — 3% годовых;

полная стоимость кредита — 2,950–3,000% годовых.


Государство субсидирует разницу между полной рыночной ставкой и теми 3%, которые фактически платит студент.

Для длительного кредита разница огромная.

Если обучение длится четыре, пять или шесть лет, обычный потребительский кредит под несколько десятков процентов годовых может привести к очень большой переплате.

Здесь же ставка фиксируется на льготном уровне в рамках программы государственной поддержки.

Максимальная сумма — до 6 миллионов рублей​

Сейчас Т-Банк указывает максимальный кредитный лимит 6 000 000 ₽.

Но фактически сумма кредита привязана к стоимости обучения.

То есть я не могу оформить образовательный кредит на 6 млн ₽ и потратить разницу на машину, ремонт или путешествие.

Деньги можно использовать только для оплаты обучения.

Банк перечисляет средства непосредственно вузу.

Для меня это даже плюс: кредит не смешивается с обычными расходами и используется только по назначению.

Можно оплачивать учебу по семестрам или годам​

Не обязательно сразу использовать весь одобренный лимит.

Например, программа обучения стоит 1 200 000 ₽ за четыре года.

Можно оплачивать каждый год отдельно или переводить деньги за очередной семестр.

Проценты начисляются только на ту сумму, которую банк уже фактически перечислил вузу.

Если мне одобрили 1,2 млн ₽, но пока за первый семестр использовано только 150 000 ₽, проценты начисляются именно на эти 150 000 ₽, а не на весь кредитный лимит.

Для меня это одно из самых привлекательных условий продукта.

Во время учебы основной долг можно не погашать​

Льготный период действует весь срок учебы и еще 9 месяцев после выпуска.

В это время я плачу только проценты по уже использованной сумме кредита, а основной долг пока не уменьшаю. (Тинькофф Банк)

Причем даже процентные платежи в первые годы снижены.

По актуальным условиям Т-Банка:

в первый год оплачивается 40% начисленных процентов;

во второй год — 60%;

с третьего года — 100% процентов.

Основной долг начинает погашаться уже после окончания льготного периода.

Это сделано логично: студенту не приходится во время учебы сразу искать полноценную работу только ради большого банковского платежа.

После выпуска есть еще 9 месяцев​

Мне особенно нравится этот дополнительный период.

После получения диплома банк не начинает на следующий день требовать выплату основного долга.

Есть еще 9 месяцев льготного периода.

Это время можно использовать для поиска работы, прохождения собеседований и выхода на стабильный доход.

Только с десятого месяца после завершения учебы начинается полноценное погашение основного долга вместе с процентами.

Для выпускника это намного разумнее стандартной кредитной схемы.
 
Последнее редактирование:

Погашать кредит можно до 15 лет после льготного периода​

Срок зависит от продолжительности образовательной программы.

В общем виде формула такая:

срок обучения + 9 месяцев + до 15 лет на погашение.

Т-Банк на основной странице указывает максимальный общий срок до 25 лет с учетом длительных программ обучения.

Мне нравится такая конструкция, потому что большой долг можно распределить на относительно комфортный ежемесячный платеж.

При этом совсем не обязательно платить все 15 лет.

Досрочное погашение разрешено​

Если после выпуска я устроюсь на хорошую работу и смогу быстрее вернуть деньги, кредит разрешено погашать досрочно.

Можно внести всю оставшуюся сумму или выполнять частичное досрочное погашение.

Для меня это оптимальный вариант.

На старте я получаю длинный срок и небольшой обязательный платеж.

Если доход вырастет — начинаю вносить больше и уменьшаю переплату.

Кредит оформляется только на самого студента​

Это важное условие.

Образовательный кредит с господдержкой нельзя оформить на родителей вместо учащегося.

Заемщиком является сам студент.

При этом пользоваться программой можно уже с 14 лет.

Для несовершеннолетнего потребуется участие законного представителя при заключении договора. На основной странице Т-Банк указывает возраст заемщика от 14 до 70 лет.

То есть кредит может использоваться и для студента, который поступил в вуз раньше совершеннолетия.

Какие документы нужны​

Пакет документов довольно небольшой.

Сейчас Т-Банк указывает:

паспорт;

СНИЛС;

договор на платное обучение с вузом.

Не требуется залог.

Не нужен поручитель.

Главным подтверждением назначения кредита становится договор с образовательной организацией.

Вуз должен иметь государственную аккредитацию​

Кредит подходит не для любого учебного заведения.

Речь идет об обучении в российском вузе, который имеет государственную аккредитацию. (Тинькофф Банк)

Поэтому перед оформлением я сначала проверю сам вуз.

Если образовательная организация не соответствует требованиям программы, государственная субсидия применяться не будет.

С 1 декабря 2025 года действует ограниченный список специальностей​

Это особенно важное изменение, которое я бы обязательно подчеркнул в статье.

Раньше образовательный кредит с господдержкой распространялся значительно шире.

Теперь специальность должна входить в перечень, утвержденный Правительством РФ.

Приложенный вами документ — это распоряжение Правительства РФ от 17 ноября 2025 года №3326-р, которым утвержден перечень профессий, специальностей, направлений подготовки и научных специальностей, соответствующих задачам технологической независимости и технологического лидерства России. Именно для обучения по этим направлениям оказывается государственная поддержка образовательного кредитования.

Список очень большой и занимает более 50 страниц.

В списке есть не только технические специальности​

Сначала может показаться, что государственная программа теперь доступна исключительно будущим инженерам и программистам.

Это не так.

В перечень действительно входит огромное количество технических направлений:

программная инженерия;

информационная безопасность;

искусственный интеллект;

машиностроение;

робототехника;

энергетика;

авиационные и космические технологии.

Например, в разделе бакалавриата прямо указаны «Информатика и вычислительная техника», «Информационные системы и технологии», «Прикладная информатика» и «Программная инженерия».

Но техническими специальностями список не ограничивается.

В перечне есть медицина​

Для нашего форума это особенно интересно.

В приложенном правительственном перечне присутствуют многие медицинские направления.

Например, для специалитета указаны:

«Лечебное дело»;

«Педиатрия»;

«Медико-профилактическое дело»;

«Фармация».

Также включено большое количество программ ординатуры: неврология, кардиология, нейрохирургия, травматология и ортопедия, урология, онкология, физическая и реабилитационная медицина и многие другие.

То есть образовательный кредит может быть полезен не только студентам IT или инженерных вузов.
 

Есть специальности, связанные с реабилитацией и инвалидностью​


В среднем профессиональном образовании указана специальность 12.02.08 «Протезно-ортопедическая и реабилитационная техника».

В бакалавриате есть направление 49.03.02 «Физическая культура для лиц с отклонениями в состоянии здоровья — адаптивная физическая культура».

А среди медицинских научных специальностей присутствует «Восстановительная медицина, спортивная медицина, лечебная физкультура, курортология и физиотерапия, медико-социальная реабилитация».

В ординатуре отдельно указана 31.08.78 «Физическая и реабилитационная медицина».

Поэтому эта программа может быть особенно интересна людям, которые хотят профессионально работать в реабилитации, медицине и адаптивной физической культуре.

Есть педагогика и специальное образование​

В перечень также включено направление 44.03.03 «Специальное (дефектологическое) образование», а также другие педагогические программы.

То есть государственная поддержка распространяется не только на классические STEM-направления.

Это важно проверять по точному коду специальности, а не только по общему названию факультета.

Проверить специальность можно до подачи заявки​

Т-Банк сейчас запустил отдельный сервис проверки специальности.

Можно ввести название или код направления и сразу посмотреть, подходит ли оно для образовательного кредита с господдержкой.

Я бы обязательно воспользовался этой проверкой еще до подписания договора с вузом.

Особенно если название образовательной программы немного отличается от названия в официальном перечне.

Подходит бакалавриат, специалитет и другие ступени высшего образования​

Т-Банк указывает, что кредит можно использовать для различных ступеней высшего образования, если специальность входит в государственный перечень.

В том числе:

бакалавриат;

специалитет;

магистратура;

аспирантура;

ординатура.

Допускается и второе высшее образование.

Форма обучения также может быть различной.

Это делает программу заметно шире обычного «кредита для вчерашнего школьника».

Но обычные онлайн-курсы оплатить нельзя​

Вот здесь важно не путать этот продукт с теми образовательными платформами, о которых мы писали раньше.

Оплатить образовательным кредитом с господдержкой Skillbox, GeekBrains, Eduson или другой обычный онлайн-курс нельзя просто потому, что это образовательная программа.

Т-Банк прямо указывает: кредит предназначен для высшего образования в российском вузе. Обучение за границей и обычные курсы под программу не подходят.

Если стоимость обучения вырастет, лимит можно увеличить​

Это полезная особенность для долгих программ.

Стоимость обучения в вузе может ежегодно меняться.

Если через несколько лет программа станет дороже, банк может увеличить кредитный лимит в соответствии с новой стоимостью.

А если студент переводится в более дорогой вуз, тоже можно запросить изменение лимита.

Это снижает риск ситуации, когда кредит рассчитан на первый курс, а к четвертому году денег перестает хватать.

Если перейти на бюджет, лишний долг не возникает​

Еще один интересный сценарий.

Допустим, первый курс студент учился платно, а затем успешно перевелся на бюджет.

В таком случае неиспользованную часть одобренного лимита возвращать не нужно, поскольку банк ее еще не перечислял вузу.

Погашать придется только ту сумму, которая реально была использована для оплаты учебы, вместе с начисленными процентами.

Академический отпуск может продлить льготный период​

Если обучение временно прерывается по уважительной причине и студент оформляет академический отпуск, срок кредита и льготного периода может быть скорректирован.

Для длительной образовательной программы это важная защита.

Жизненные обстоятельства за пять-шесть лет могут сильно измениться.

Особенно это актуально для студентов, которые вынуждены делать перерыв по состоянию здоровья или семейным обстоятельствам.

Как оформить образовательный кредит Т-Банка​

Процесс состоит из нескольких этапов.

Сначала я подаю онлайн-заявку в Т-Банке.

Это можно сделать через сайт, приложение или личный кабинет.

После предварительного решения заключаю с вузом договор об оказании платных образовательных услуг.

Проверяю, чтобы специальность и стоимость соответствовали данным заявки.

Затем отправляю копию договора в банк.

После проверки подписываю кредитный договор.

Если я уже клиент Т-Банка, большая часть процесса проходит дистанционно.

Несовершеннолетнему заемщику потребуется участие законного представителя.

После подписания договора загружаю счет или платежный документ от вуза, а Т-Банк самостоятельно перечисляет деньги учебному заведению.

[Подать заявку на образовательный кредит]

После подписания есть 60 дней на оплату​

Это тоже стоит знать заранее.

После заключения кредитного договора Т-Банк дает 60 дней, чтобы предоставить платежный документ и оплатить учебу.

Поэтому я бы сначала решил вопросы с вузом и договором, а затем уже завершал оформление кредита.

Так меньше риск упустить срок из-за документов.

Пример, почему льготный период действительно важен​

Т-Банк приводит показательный расчет.

Если обучение длится четыре года и каждый год стоит 350 000 ₽, во время первого года платеж может быть около 350 ₽ в месяц, во второго — около 1 050 ₽, а ближе к окончанию учебы — до нескольких тысяч рублей.

После завершения льготного периода платеж уже становится полноценным и включает погашение основного долга.

Конкретные цифры всегда будут зависеть от стоимости учебы и фактически использованной суммы, но сам принцип понятен.

Во время учебы нагрузка минимальна.

Основная выплата переносится на период, когда выпускник уже должен иметь возможность работать.

Чем это отличается от обычного кредита наличными​

Для обучения я бы сначала рассматривал именно образовательный кредит.

У обычного кредита наличными деньги можно потратить на что угодно, но ставка значительно выше.

Здесь наоборот.

Деньги строго целевые, зато ставка всего 3%, а основной долг можно не погашать все годы учебы.

Для крупной стоимости вуза это принципиальная разница.

Если обучение стоит миллион или несколько миллионов рублей, процентная ставка становится одним из главных факторов общей переплаты.

Кому мне кажется особенно полезной программа​

В первую очередь абитуриентам, которые поступили в желаемый вуз на платное отделение, но семье сложно одномоментно оплачивать обучение.

Второй вариант — студент уже учится платно, а семейная финансовая ситуация изменилась.

Третий — магистратура, ординатура или другое продолжительное образование, стоимость которого существенна.

Особенно интересно это может быть студентам медицинских и технических направлений, где обучение длится много лет.

Что я обязательно проверю перед оформлением​

Перед подачей заявки мне нужны четыре подтверждения.

Вуз имеет государственную аккредитацию.

Моя специальность входит в утвержденный Правительством РФ перечень.

В договоре правильно указан код и название специальности.

Мне понятна полная стоимость обучения и примерный будущий платеж после льготного периода.

Сам официальный перечень утвержден распоряжением Правительства РФ №3326-р от 17 ноября 2025 года и включает сотни программ среднего профессионального, высшего и послевузовского образования.

Мой итог по образовательному кредиту Т-Банка​

Из всех кредитных продуктов Т-Банка этот мне кажется одним из наиболее понятных по назначению.

Деньги нельзя потратить на посторонние покупки.

Они идут непосредственно на получение образования.

При этом условия значительно мягче обычного потребительского кредитования:

ставка — 3% годовых;

ПСК — 2,95–3%;

максимальная сумма — до 6 млн ₽;

льготный период — весь срок учебы плюс 9 месяцев;

основной долг во время льготного периода платить не нужно;

после этого кредит можно погашать до 15 лет;

досрочное погашение разрешено.


Единственное принципиальное ограничение после изменений 2025 года — специальность обязательно должна находиться в государственном перечне.

Поэтому я бы начал не с заявки на кредит, а именно с проверки кода будущей специальности.

Если направление подходит, вуз аккредитован, а студент действительно собирается получить профессию, льготный кредит под 3% может быть намного разумнее обычного кредита на несколько лет.
 
Последнее редактирование:
Назад
Сверху